La ganadería tuvo un agosto que no fue para festejar: cayo la faena y el consumo interno. Como le fue a la exportación y el peso en frigorífico
Según Ciccra, en agosto pasado los frigorificos faenaron 1,011 millones de animales, un 12,9% menos que un año atrás; el consumo per cápita se ubicó en el equivalente a 46 kilos por habitante; las ventas al exterior crecieron un 6,5% en los primeros ocho meses de 2026


Ciccra, la Camara de la Industria del Comercio de Carnes en la Republica Argentina dio a conocer su informe mensual de carnes y ganados, estimando que la faena vacuna cayo un 13%. Segun destaca la entidad, en agosto la escasez de hacienda para enviar a faena quedó reflejada de manera clara en las estadísticas.
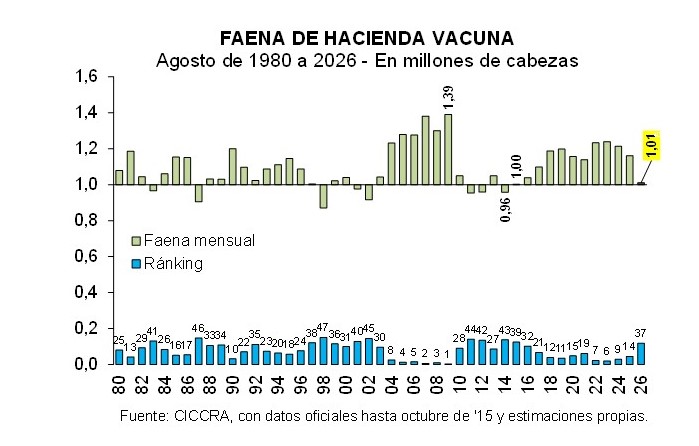
En total 345 establecimientos faenaron 1,011 millones de cabezas, es decir 1,6% menos que en julio (corrigiendo por el número de días laborables) y 12,9% menos que un año atrás (-150,06 mil cabezas).
Pero para tener una referencia mejor, cabe señalar que fue el undécimo agosto con menor cantidad de animales faenados en cuarenta y siete años. Hay retrotraerse a agosto de 2014 y 2015 para encontrar guarismos inferiores.
Luego de tres campañas en las cuales los productores se vieron forzados a enviar anticipadamente animales a faena, así como a liquidar hembras, producto de la adversidad climática verificada en las principales regiones productivas, las menores zafras de terneros posteriores impactaron negativamente en la actividad de la industria frigorífica y finalmente en el corriente año la reversión del ciclo ganadero, que ingresó en una nueva fase de retención de hembras, profundizó la escasez de animales para faenar.
Como les fue a los machos y hembras frente a la faena
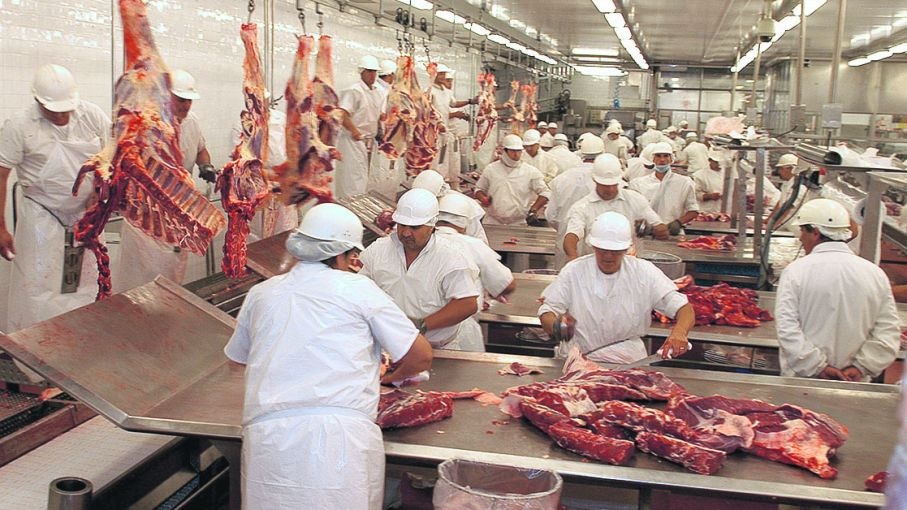
La faena de machos disminuyó 5,9% entre agosto de 2025 y agosto de 2026, pero la faena de hembras exhibió una retracción de 20,8% interanual. Cabe destacar que el desplome fue similar para vacas y vaquillonas. De esta manera, el ratio hembras/faena llegó a ubicarse en 42,9%, es decir apenas por debajo del límite inferior del intervalo consistente con el mantenimiento del stock vacuno. Esto es algo que no ocurría desde los agostos de 2015 a 2017.
Al considerar los primeros ocho meses del año también se observa de manera clara la retracción de la actividad frigorífica, pero no así la reversión del ciclo ganadero, debido a que comenzó a manifestarse sólo en los últimos tres meses.
En enero-agosto de 2026 un total de 365 establecimientos faenaron 8,13 millones de animales, lo que representó un número 9,9% inferior al procesado en los primeros ocho meses de 2025. Puesto en términos absolutos, la faena disminuyó en 892,38 mil cabezas.
En el caso de las hembras, la faena total descendió 11,9% anual y quedó en 3,75 millones de cabezas (-508,08 mil cabezas). De este modo, el ratio hembras/faena total mostró una corrección a la baja de 1,1 puntos porcentuales interanuales, ubicándose en 46,2%.
Producción de carne vacuna: creció el peso promedio
En lo que respecta a la producción de carne vacuna, en agosto fue equivalente a 248 mil toneladas res con hueso (tn r/c/h). El total producido cayó 1,1% mensual (corregido por el número de días laborables) y 8,7% interanual (-23,7 mil tn r/c/h). Cabe destacar que la caída de la faena total fue compensada de forma parcial por el incremento del peso promedio en gancho de las reses faenadas.
Mientras la faena retrocedió a un ritmo de 12,9% anual, el peso promedio creció 4,8% anual (alcanzando un nivel de 246 kilos en gancho).
Asimismo, en los primeros ocho meses del año se produjeron 1,944 millones de tn r/c/h de carne vacuna, lo que representó un descenso de 6,8% interanual. Y puesto en términos absolutos, el total producido de carne vacuna experimentó un retroceso de 140,96 mil tn r/c/h con respecto a enero-agosto de 2025.
Y del lado de la demanda, las exportaciones de carne vacuna habrían registrado un crecimiento de 6,5% anual, hasta totalizar 567,4 mil tn r/c/h. En los primeros ocho meses de 2026 se habrían exportado 34,6 mil tn r/c/h de carne vacuna más que en igual período del año pasado, fundamentalmente traccionadas por la oportunidad que generó la cuota otorgada por el gobierno de EE.UU. a finales de 2025 (ver sección Nº 3).
En consecuencia, los envíos de carne vacuna al mercado interno habrían verificado una contracción de 11,3% anual en los primeros ocho meses del año, dando lugar al significativo aumento del precio relativo de la carne vacuna que venimos analizando en los últimos Informes.
Como fue el consumo interno en estos ocho meses
En enero-agosto de 2026 el consumo aparente de carne vacuna habría sido equivalente a 1,377 millones de tn r/c/h, es decir 175,6 mil tn r/c/h menor que el registrado en el mismo período del año pasado. De esta manera, en agosto último el promedio de los últimos doce meses del consumo per cápita de carne vacuna se habría ubicado en 46,0 kilos/año, siendo 9,5% inferior al promedio correspondiente a agosto del año pasado (-4,9 kg/hab/año).

Exportación
En materia de exportaciones, fueron equivalentes a 55.396 toneladas peso producto en julio de 2026 (tn pp; no se consideran en este guarismo los envíos de huesos con carne). Con relación a junio se registró un crecimiento de 2,0%, impulsado en esta ocasión por mayores embarques a Israel, Alemania e Italia, que más que compensaron las bajas observadas en los envíos a China y EE.UU., principales destinos externos para la carne vacuna argentina, así como a Chile y Países Bajos. Y en la comparación interanual, las ventas al exterior aumentaron 5,7% (+2,96 mil tn pp), producto de la tracción que ejercieron EE.UU. (nueva cuota otorgada a nuestro país por su gobierno) e Israel fundamentalmente. En tanto, hubo menores exportaciones a China, Canadá, Chile, Países Bajos y México.
A China se exportaron 27.945 tn pp de carne vacuna en el séptimo mes del año, es decir 50,5% del total exportado por la industria argentina (-15,3 puntos porcentuales con relación a julio de 2025). Con respecto al máximo que habían alcanzado estos embarques durante junio último, se observó una caída de 2,2%, al tiempo que en la comparación interanual continuaron retrocediendo a un ritmo de 18,9% (-6,5 mil tn pp).
En cambio, las ventas de carne vacuna a EE.UU. totalizaron 11.339 tn pp y llegaron a representar 20,5% del total exportado (+15,5 puntos porcentuales en términos anuales). Los menores envíos a China fueron más que compensados por el aprovechamiento del nuevo cupo de 100 mil toneladas otorgado por el gobierno de EE.UU. Si bien los envíos al país del norte también mostraron una contracción de 8,4% mensual en julio, en términos interanuales registraron un crecimiento de 336,9% (+8,7 mil tn pp).
Y las exportaciones a Israel, tercer destino en importancia, fueron equivalentes a 7.431 tn pp en julio de 2026. En este caso se verificaron subas de 50,4% mensual y 46,9% interanual (+2,37 mil tn pp). De esta forma, su importancia en el total exportado pasó de 9,7% en julio de 2025 a 13,4% en julio del corriente año.
En conjunto, los principales tres mercados de exportación para la carne vacuna argentina alcanzaron una participación de 84,4% en el séptimo mes de año, lo que representó un incremento de la concentración de 4 puntos porcentuales interanuales.

En julio el precio promedio de los cortes cárnicos exportados volvió a superar los 8.000 dólares por tonelada peso producto, ubicándose 2,3% por encima del promedio de junio y 26,9% por arriba del promedio de julio del año pasado (veinte meses de recuperación a un ritmo de dos dígitos anuales; +1.707 dólares por tn pp). No obstante, resultó 3,0% menor al pico registrado en mayo último. En la comparación mensual, las ventas a EE.UU. y a Israel fueron las que traccionaron hacia arriba el valor unitario promedio, con subas de 0,9% y 1,9% mensual, respectivamente. En tanto, en la comparación interanual la recuperación fue generalizada, destacándose las alzas de precios de las ventas a China (17,3% anual; por la importancia que tiene el mercado en sí), Italia (59,7% anual), Países Bajos (42,3%) e Israel (34,9%). Y la excepción nuevamente fue el precio promedio de las ventas a EE.UU., que registró una baja de 7,7%. Hay que tener en cuenta que hace un año todavía no se había habilitado la nueva cuota.
Y los ingresos por ventas al exterior de carne vacuna fueron equivalentes a 446,6 millones de dólares en el séptimo mes del año. Mayores cantidades y mejores precios se tradujeron en una suba de 4,4% mensual y 34,0% interanual (+113,4 millones de dólares). Del total facturado, 35,3% fue generado por las ventas a China (157,6 millones de dólares), 20,8% por las ventas a EE.UU. (92,8 millones de dólares) y 20,1% por las ventas a Israel (89,7 millones de dólares). En tanto, los envíos a Alemania y Países Bajos explicaron 7,2% y 4,5% de los ingresos totales (32,1 y 20,0 millones de dólares, respectivamente). En consecuencia, los cinco mercados más importantes generaron casi 8,8 de cada 10 dólares de ingresos por exportaciones.
En los primeros siete meses del año, el total exportado de carne vacuna ascendió a 335,5 mil tn pp. En términos interanuales se observó un crecimiento de 10,1%, que en términos absolutos fue equivalente a 30,9 mil tn pp. En tanto, con relación al promedio de los primeros siete meses de 2020-2025, el total exportado resultó 5% mayor. Y el precio promedio también presentó una suba significativa, de 30,5% anual, ubicándose en un promedio de 7.791 dólares por tn pp. Asimismo, al contrastar con el promedio de los primeros siete meses de 2020 a 2025, la mejora fue de 51,8%. De esta forma, los ingresos por exportaciones de carne vacuna sumaron 2.614,3 millones de dólares en el período analizado, es decir 43,8% más en términos interanuales (+795,87 millones de dólares).
Durante el octavo mes del año el precio de la hacienda en pie negociada en Cañuelas se ubicó en un promedio de $ 3.833,7 por kilo vivo. En la comparación mensual se observó una mejora de 3,1% y con relación a agosto de 2025 la suba fue de 46,0%.
En términos nominales marcó un nuevo máximo (0,6% superior al pico de febrero pasado), si bien en términos reales todavía resultó 7,7% menor al promedio del período noviembre 2025-marzo 2026.
Al desagregar por categorías, entre julio y agosto se verificaron importantes subas estacionales en vacas y toros (si bien a ritmos más moderados que los observados doce meses atrás), así como otra suba significativa en el precio de los MEJ, todas las cuales fueron acompañadas por alzas menores en los valores unitarios de vaquillonas y novillitos. Sólo el precio promedio de los novillos exhibió una leve caída con respecto al mes anterior.
En cambio, al comparar con agosto de 2025, las categorías que más se valorizaron fueron los MEJ, los novillitos y las vaquillonas, quedando por debajo del avance del promedio general las subas de precios de los novillos, los toros y, por último, las vacas. Y en lo que respecta al valor en dólares del animal en pie, durante agosto de 2026 mostró otra recuperación de 2,3% en dólares oficiales y de 2,1% en dólares ‘libres’, alcanzando un nivel de US$ 2,56 y US$ 2,47 por kilo vivo, respectivamente. Cabe destacar que estos guarismos fueron 29,4% (oficial) y 26,1% (‘libre’) superiores a los de agosto del año pasado, si bien los mismos todavía resultaron 4,7% y 6,1% inferiores a los picos alcanzados en febrero-marzo del corriente año.
Finalmente, el nivel general del Índice de Precios al Consumidor (IPC-GBA INDEC) registró un alza de 1,6% mensual, acumuló un aumento de 21,4% entre puntas del año (vs. dic. ’25) y quedó ubicado 33,2% por encima del nivel de agosto del año pasado.
El capítulo de alimentos y bebidas no alcohólicas mostró un incremento de 1,4% mensual, fue el que más incidió en el alza general, producto de su importancia relativa en la canasta total de gastos, pero ejerció menor tracción sobre el nivel general que en julio. En tanto, al avanzar en el grado de desagregación, el rubro que mostró la menor suba fue ‘carnes y derivados’, con sólo 0,2% mensual. Esto se debió a que el valor promedio de los cortes vacunos subió 0,5% y el precio del pollo entero arrojó una caída de 0,5%. Asimismo, el valor de la caja de hamburguesas congeladas aumentó 0,6% en el mes.
En tanto, en los últimos doce meses ‘carnes y derivados’ fue uno de los dos rubros que más aumentaron de precio (+42,3%). En particular, en el caso de las carnes, el alza fue producto de la caída de la oferta de hacienda para enviar a faena, por los factores analizados en este Informe. Mientras los cortes vacunos registraron una suba de 51,2% interanual, el precio del pollo entero fue el que morigeró el impacto, con un alza de 24,2% anual. Y con estos guarismos, el precio relativo de la carne vacuna verificó un encarecimiento de 21,8% con respecto al pollo entero.
Deja un comentario
.png)