Retenciones en la mira: un productor reclama US$ 84.000, lleva a la Corte la discusión sobre su legalidad y abre la posibilidad de nuevos reclamos


Marcelo Risso, productor agropecuario y abogado de Pergamino, Buenos Aires, sostiene que el Poder Ejecutivo no tenía facultades para fijar derechos de exportación entre 2022 y 2024. Reclama una diferencia cercana a US$ 84.000 y busca que la Corte Suprema defina primero si un productor puede cuestionar judicialmente un tributo que impacta directamente sobre el precio que recibe por sus granos.
La discusión por las retenciones vuelve a quedar frente a la Justicia, pero esta vez con un planteo que apunta directamente al origen legal de los derechos de exportación.
Risso reclama aproximadamente US$ 84.000 por las retenciones que, según sostiene, fueron aplicadas sobre sus operaciones de granos durante 2022, 2023 y 2024.
El eje de su presentación es contundente: Risso sostiene que el Poder Ejecutivo Nacional no tenía facultades legales para fijar esos derechos de exportación, debido a que había caducado la delegación legislativa que le permitía establecerlos dentro de determinados límites.
“El fundamento es básicamente que el Poder Ejecutivo Nacional no tiene facultades para fijar los derechos de exportación, porque esa facultad caducó en el momento en el que no se aprobó esa ley”, explicó en diálogo con Valor Agro.
El planteo no comenzó ahora. Risso recordó que en 2002 ya había presentado, como abogado y junto a su padre como productor, un amparo contra las retenciones. Aquella causa llegó a la Cámara de Apelaciones de Rosario, pero fue rechazada por una cuestión de legitimación: el productor no era considerado el sujeto formal obligado al pago del derecho de exportación.
Seis años después, durante el conflicto por la Resolución 125, volvió a recurrir a la Justicia con nuevos amparos. La caída de la resolución, luego del voto “no positivo” de Julio Cobos en el Senado, hizo que aquellas causas quedaran abstractas.
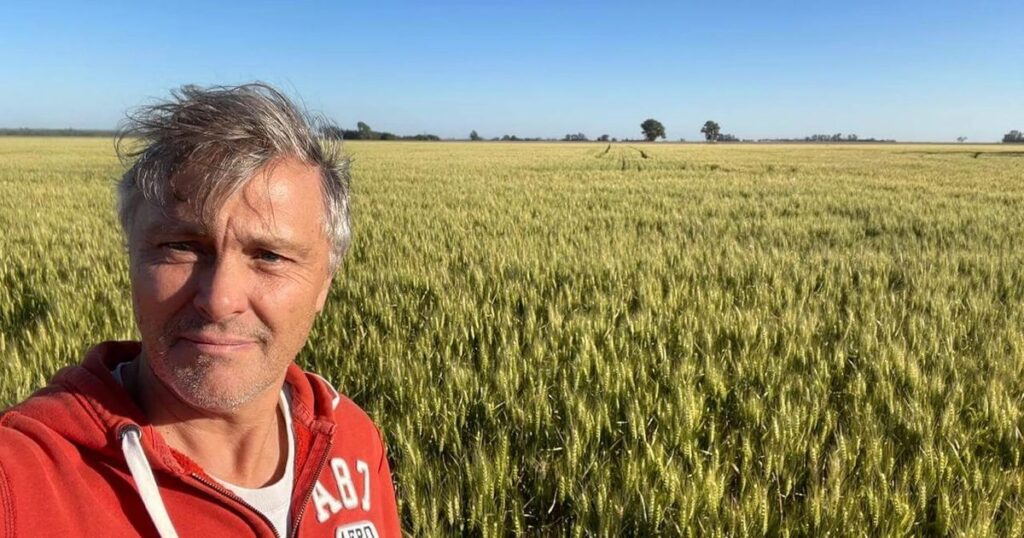
Ahora, casi dos décadas después de aquel primer intento, Risso vuelve a poner la cuestión sobre la mesa.
El punto que puede cambiar el eje de la discusión
La estrategia judicial se apoya especialmente en el antecedente Camaronera Patagónica, fallo de la Corte Suprema de 2014 que, según explicó Risso, reconoció la naturaleza tributaria de los derechos de exportación y estableció límites a la delegación de facultades del Congreso al Poder Ejecutivo.
“La Corte en el año 2014, con el fallo Camaronera Patagónica, dijo de manera terminante que los derechos de exportación son verdaderos impuestos”, señaló.
Desde su interpretación jurídica, si se trata de un impuesto, su establecimiento debe tener respaldo en una ley formal del Congreso.
Risso cuestiona, además, que el Poder Ejecutivo haya recurrido al artículo 755 del Código Aduanero como fundamento para establecer los derechos de exportación.
“La Constitución Argentina dice textualmente que le corresponde al Congreso fijar los derechos de exportación”, afirmó.
Pero el expediente todavía no llegó al núcleo de esa discusión.
La batalla judicial, por ahora, se encuentra en una instancia previa: la legitimación del productor.
Risso explicó que los tribunales que intervinieron hasta el momento no ingresaron a analizar si las retenciones fueron legalmente establecidas, sino que rechazaron el planteo por una cuestión formal.
“Acá nunca se entró a discutir la legalidad de los derechos de exportación, porque lo que están haciendo en mi caso y en el de otros casos es rechazando la legitimación”, sostuvo.
US$ 84.000: cuánto reclama y cómo hizo el cálculo
El reclamo económico comprende las operaciones realizadas por Risso durante tres años y diferentes cultivos.
Para calcular el perjuicio, tomó cada una de las liquidaciones recibidas por la comercialización de sus granos y comparó el precio efectivamente cobrado con el valor que, según su planteo, debería haber recibido si los derechos de exportación hubieran sido cero.
“La diferencia entre el valor teórico sin retenciones y el valor efectivo que yo recibí, hay una diferencia en los tres años y por diferentes cultivos que suman un monto aproximado de 84 mil dólares”, explicó.
El cálculo implicó convertir a dólares las liquidaciones que había recibido en pesos, tomando el tipo de cambio oficial correspondiente al día de cada operación, y luego contrastarlas con los valores FOB informados por la Secretaría de Agricultura, Ganadería y Pesca.
De esa diferencia surge el monto reclamado.
La definición que espera el campo
La pregunta central que deberá afrontar la Corte, si toma el caso, no es inicialmente cuánto dinero reclama Risso, sino si un productor agropecuario que no exporta directamente puede tener legitimación para cuestionar judicialmente un derecho de exportación cuyo costo termina trasladándose al precio que recibe por su producción.
“La Corte en primer lugar va a tener que decidir si un productor agropecuario que no es exportador pero que sí es perjudicado por el efecto de la traslación, tiene legitimidad para cuestionar la forma en la que un impuesto es cobrado y aplicado”, explicó. Para Risso, esa definición resulta determinante.
Una eventual aceptación de su legitimación podría llevar el expediente a discutir el fondo de la cuestión: si el Poder Ejecutivo tenía respaldo legal para fijar los derechos de exportación durante el período cuestionado.
Otra posibilidad sería que la Corte reconozca la legitimación pero devuelva el expediente a la Justicia de primera instancia para que allí se analice el fondo del reclamo.
Y existe también el escenario en el que el máximo tribunal considere que no existe cuestión federal suficiente y mantenga el rechazo del recurso.
“Yo me ilusiono con que la Corte va a resolver como mínimo aceptando la legitimación para cuestionar. Después el otro camino no lo sé”, reconoció Risso.
Un reclamo que puede trascender los US$ 84.000
Más allá del monto individual, el planteo tiene una dimensión que podría exceder el caso de Risso.
Si la Justicia reconociera que un productor tiene legitimación para cuestionar los derechos de exportación por el impacto que generan sobre el precio de su producción, otros productores podrían analizar la posibilidad de recurrir a la vía judicial con sus propios casos y liquidaciones.
Risso consideró que una eventual definición favorable podría generar un nuevo escenario judicial para quienes hayan pagado derechos de exportación durante el período cuestionado.
Por ahora, sin embargo, la discusión está concentrada en una pregunta jurídica de fondo: ¿puede un productor reclamar ante la Justicia por un impuesto que formalmente paga el exportador, pero cuyo costo impacta sobre el precio que recibe por su producción?
Deja un comentario
.png)